Ocho de cada diez pesos terminan en la economía sumergida. Por qué a los jugadores en Argentina les resulta cada vez más difícil recuperar su dinero

Según estimaciones del sector, cerca del 80 % del mercado de apuestas en línea en Argentina opera al margen de la ley, por lo que el Estado no percibe impuestos ni tasas de licencia sobre la mayor parte del dinero que los argentinos apuestan en internet. Mientras tanto, los jugadores pierden su dinero sin ningún tipo de garantía: rastreamos el caso de un jugador que depositó 80.000 pesos y no pudo retirar 83.000. Desde una denuncia en un portal de reseñas hasta una red de empresas fintech argentinas. Y descubrimos que este es solo un ejemplo de un problema sistémico.
«Bloqueas un sitio web y al día siguiente vuelve a estar activo desde cualquier otro lugar del mundo». Así describen esta lucha fuentes del Instituto Provincial de Lotería y Casinos, el organismo regulador de la provincia más grande del país, Buenos Aires. Allí también reconocen que, a pesar de los cientos de denuncias y causas judiciales, las plataformas ilegales todavía representan cerca del 80 % del mercado de apuestas en línea.
La historia que investigamos en detalle muestra cómo se traduce todo esto para un jugador concreto. En la primavera de 2026, varios jugadores denunciaron públicamente el bloqueo de retiradas en el casino en línea Pampas, vinculado a las marcas Topacio y Jaguarino y a la empresa Elevex Group Ltd, que afirma disponer de una licencia de las Comoras. Uno de los denunciantes también identificó el servicio de pago mediante el cual había depositado el dinero: el monedero digital argentino CashWallet, cuya entidad jurídica es Compañía Altas Sierras Hermanas S.R.L. Los registros públicos vinculan este monedero con otra empresa de pagos, Money Life, propietaria de la marca MOLI/MoliPay, y, a través de José Alberto Valenzuela —presidente de la empresa de pagos MARCHPY S.A. y cofundador de un negocio conjunto con el propietario de CashWallet—, con otra estructura de pagos. Valenzuela resultó ser la persona en torno a la cual convergen casi todas las líneas de esta historia.
Esta red de marcas y entidades jurídicas es un ejemplo de cómo funciona un mercado en el que el jugador solo conoce el nombre del casino y del monedero digital, mientras que detrás de ellos hay empresas radicadas en distintas jurisdicciones, documentos contradictorios y ningún organismo responsable de supervisar toda la cadena. Este vínculo entre el jugador y el casino offshore —un servicio de pagos registrado en Argentina— es precisamente el punto en el que el Estado podría detener el flujo de dinero, pero hasta ahora no lo hace. Otros jugadores publican denuncias similares sobre retiradas bloqueadas en portales de reseñas y en foros.


Antes de volver a este caso, conviene comprender la magnitud del problema.
Un mercado que crece más rápido que las normas
Cuando Codere Online salió a cotizar en el Nasdaq, la compañía presentó a sus inversores una radiografía del mercado latinoamericano elaborada con datos de la consultora británica H2 Gambling Capital. Aquel documento, remitido a la Comisión de Bolsa y Valores de Estados Unidos en marzo de 2022, atribuía a Argentina un mercado regulado de apuestas y casinos en línea de apenas 11 millones de euros en 2020, con una proyección de unos 335 millones para 2027. La propia empresa advertía entonces de que esas estimaciones podían resultar exageradas.
El Mundial de 2026 aceleró aún más el crecimiento del mercado. Según estimaciones del sector, el número de jugadores alcanzó los 4,6 millones, mientras que los ingresos del segmento en línea superaron los 1.500 millones de dólares. Solo en las plataformas legales de la provincia de Buenos Aires hay más de 7,1 millones de cuentas registradas.
El Estado obtiene ingresos de este mercado, pero solo de su parte visible. El impuesto federal del 5 % sobre los depósitos de los jugadores permitió a ARCA recaudar 17.800 millones de pesos en julio y casi 17.000 millones en agosto. Desde septiembre, la provincia de Buenos Aires aplica una retención del 2 % sobre los premios obtenidos en las máquinas tragamonedas y prevé recaudar entre 35.000 y 40.000 millones de pesos adicionales al mes. Sin embargo, estos ingresos proceden únicamente de los siete operadores autorizados en la provincia. El resto del mercado permanece fuera del alcance de las autoridades fiscales.
Veinticuatro organismos reguladores y ninguna ley nacional
En Argentina no existe un único organismo regulador de los juegos de azar. Las licencias son otorgadas por las provincias, cada una de acuerdo con sus propias normas. El Banco Central supervisa los pagos; la CNV, los criptoactivos; y ENACOM y NIC, los dominios. Un casino offshore con una licencia expedida por algún registro insular no está sujeto a la supervisión de ninguno de estos organismos. Tampoco existe una autoridad que proteja a los jugadores frente al fraude, el impago de premios u otras prácticas similares.
Una ley federal debería corregir esta situación. Sin embargo, el proyecto aprobado por la Cámara de Diputados en noviembre de 2024 sigue sin ser tratado por el Senado, como verificó el sitio de chequeo de datos Chequeado. En mayo de 2026, el Gobierno de Javier Milei presentó su propia iniciativa, que contempla penas de entre tres y seis años de prisión para los operadores ilegales, y de entre dos y cuatro años para quienes les presten conscientemente servicios financieros, tecnológicos o publicitarios. La oposición sostiene que el texto del Gobierno está hecho a medida de los intereses de las casas de apuestas, según recogió el diario bonaerense La Razón de Chivilcoy a finales de mayo. El 13 de septiembre, un grupo de diputados exigió al Senado que retomara urgentemente el debate antes de que el proyecto perdiera estado parlamentario, informó la agencia parlamentaria Bicameral.
Mientras tanto, las fuerzas de seguridad trabajan con las herramientas de las que disponen. La provincia de Buenos Aires ha presentado más de 800 denuncias contra plataformas ilegales, una de las cuales terminó con el bloqueo de 537 sitios web. Las investigaciones judiciales revelan cómo funciona el negocio ilegal. En diciembre de 2025, La Nación reconstruyó la causa Celuapuestas: el juez determinó que el dinero de miles de jugadores se recaudaba principalmente mediante transferencias a cuentas virtuales con CVU. El mismo diario reveló en agosto de 2026 que en las causas bonaerenses se habían identificado a 89 «cajeros» que recibían pagos de jugadores, entre ellos menores de edad.
Los casinos son solo la parte más visible del mercado financiero informal. Junto a ellos operan esquemas que prometen ganancias rápidas mediante el arbitraje de divisas, los criptoactivos o las transferencias al extranjero. En mayo de 2026, La Nación reconstruyó el caso de Juan Gotelli, quien se presentaba como un «asesor financiero cualificado» y prometía una rentabilidad mensual del 10 % sobre inversiones en fideicomisos, además de ofrecer operaciones de arbitraje de divisas y criptoactivos.
Los pagos se han convertido en el principal foco de las investigaciones. En abril, el BCRA reformuló las normas aplicables a los proveedores de servicios de pago y obtuvo la facultad de excluirlos del registro por iniciativa propia, un cambio que detalló el portal económico iProfesional. En septiembre puso en marcha los llamados «perfiles de riesgo», una herramienta que describieron Infobae y TN: los bancos y monederos virtuales recibirán una evaluación del riesgo de sus clientes para evitar que las cuentas se utilicen como intermediarias en apuestas ilegales.
La lógica es sencilla: un casino puede trasladarse a un nuevo dominio de la noche a la mañana, pero el dinero del jugador sigue teniendo que pasar por una cuenta argentina. Sin embargo, entre «se puede rastrear» y «alguien responde si no se hace» existe un abismo. Y fue precisamente en él donde quedó atrapado el jugador de nuestro caso.
Volvamos al caso: entraron 80.000 pesos, pero los 83.000 nunca salieron
El 9 de mayo de 2026, un usuario identificado como gonzalo r publicó una reseña sobre el casino en línea Pampas en la ficha de pampas-slots.com en Trustpilot, el portal internacional de valoraciones de empresas. Según su relato, el 7 de mayo depositó 80.000 pesos y, cuando intentó retirar 83.000, su cuenta fue bloqueada. El autor vincula Pampas con las marcas Topacio y Jaguarino y con la empresa Elevex Group Ltd. También identifica al destinatario del pago: CashWallet, cuya entidad jurídica es Compañía Altas Sierras Hermanas S.R.L., CUIT 30-71786204-6. Describe textualmente el canal de pago de la siguiente manera: «los pagos a travez del sistema de pagos cashwallet COMPAÑÍA ALTAS SIERRAS HERMANAS S.R.L.». A continuación acusa a la empresa de utilizar la infraestructura de pagos para ocultar fondos y afirma que presentó una denuncia ante la Unidad Fiscal Especializada en Ciberdelincuencia y la Unidad Fiscal Especializada en Delitos y Contravenciones Informáticas de Buenos Aires. Se trata de afirmaciones del autor: la publicación no incluye documentos que acrediten la existencia de una investigación, y esta redacción no ha podido confirmarlas de forma independiente.
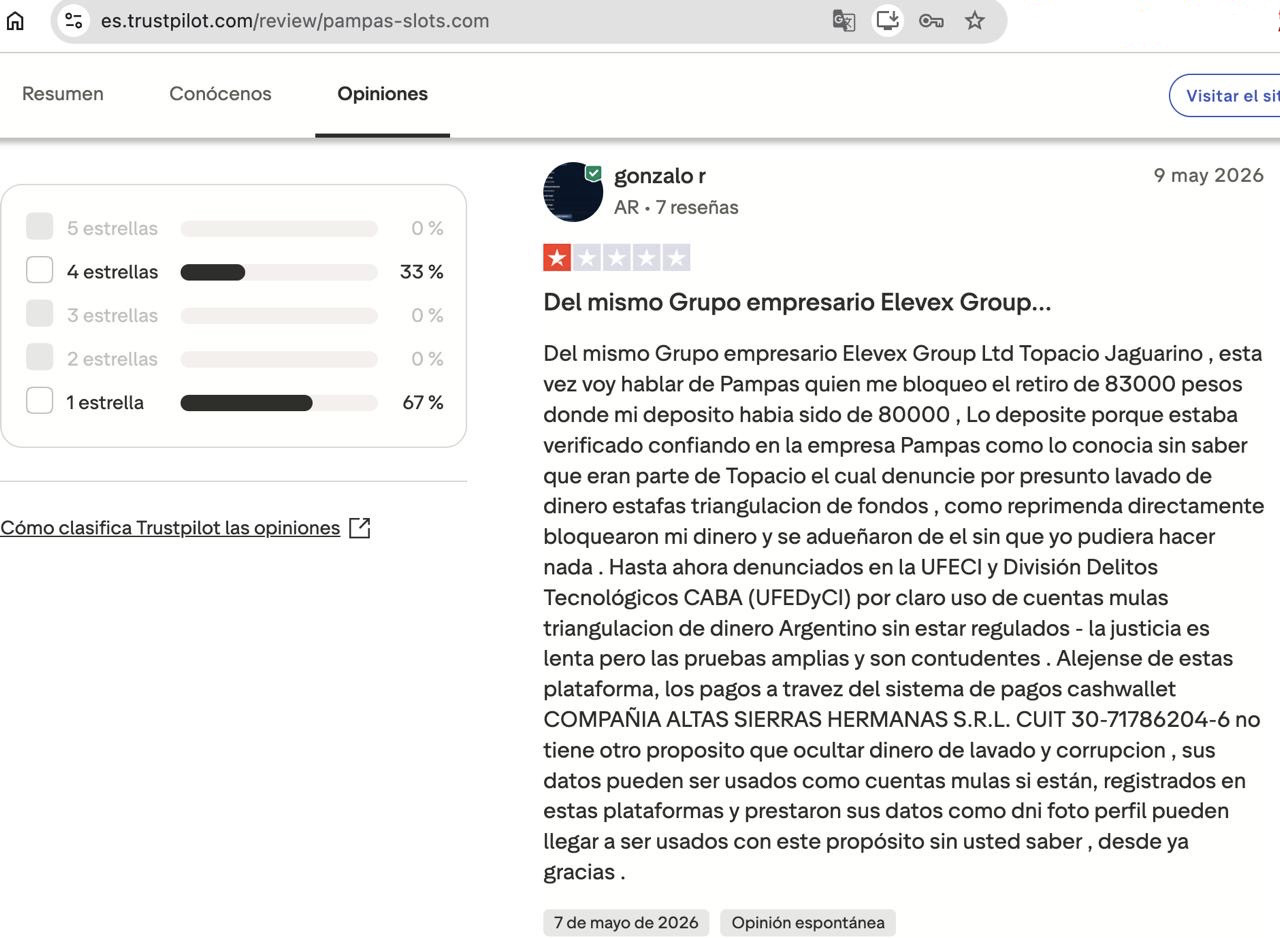
Reseña publicada el 09.05.2026 por un usuario identificado como gonzalo r en la ficha de pampas-slots.com en Trustpilot: afirma haber depositado 80.000 pesos y no haber podido retirar 83.000, e identifica a CashWallet como canal de pago. Afirmaciones de su autor, no verificadas de forma independiente. Fuente: Trustpilot.
No es el único. Diez días después, un usuario que firma como Diego Carvajal denunció en la misma página obstáculos para retirar su dinero. Y el 8 de mayo, una cuenta con el alias BarcitoDos2 hizo un llamamiento en la comunidad r/Republica_Argentina del foro Reddit para recopilar información sobre Elevex Group Ltd: «Estoy intentando presentar una denuncia contra un grupo de casinos que se dedica a estafar, retener y bloquear fondos». La misma cuenta publicó un mensaje similar en una comunidad chilena. Se desconoce si los autores de las tres publicaciones son personas diferentes. En el momento de la revisión, la ficha de Pampas solo tenía tres reseñas, una de ellas positiva.
Pampas no es una excepción. En marzo de 2026, un vídeo viral en YouTube sobre la plataforma JugaBet volvió a poner en primer plano el problema de los retrasos en las retiradas. El medio cordobés Córdoba Times informó entonces de que el autor del vídeo acusaba a JugaBet de fraude y de que, en sitios web de reclamaciones, había encontrado testimonios similares: verificaciones interminables, cuentas bloqueadas y cierres de cuentas después de obtener grandes premios. En Trustpilot también hay denuncias contra la marca. Algunos análisis del sector vinculan JugaBet con licencias de Curazao, que no sustituyen la autorización exigida por una provincia argentina. El propio medio subrayaba que estos testimonios, por sí solos, no demuestran que haya existido fraude. Sin embargo, muestran lo difícil que resulta para un jugador saber ante quién debe presentar una reclamación.
Una licencia que no figura en el registro
Los sitios web de la marca Topacio afirman que esta es operada por Elevex Group Ltd, que cuenta con una licencia de Anjouan, en las Comoras, con el número ALSI-202408017-FI1. El portal especializado Casino Guru, que reseña operadores de juego en línea, también atribuye la marca a Elevex Group Ltd y le adjudica una licencia de Anjouan. Sin embargo, para un jugador no resulta fácil verificar esta información de forma independiente.
En internet operan varios sitios web que se presentan como el registro del organismo regulador de Anjouan. Consultamos dos de ellos el 16 de septiembre de 2026. Ni en anjouanoffshorefinancialauthority.org ni en anjouanofa.org aparece Elevex Group Ltd, ni $buscando por el nombre de la empresa ni por el número de licencia.
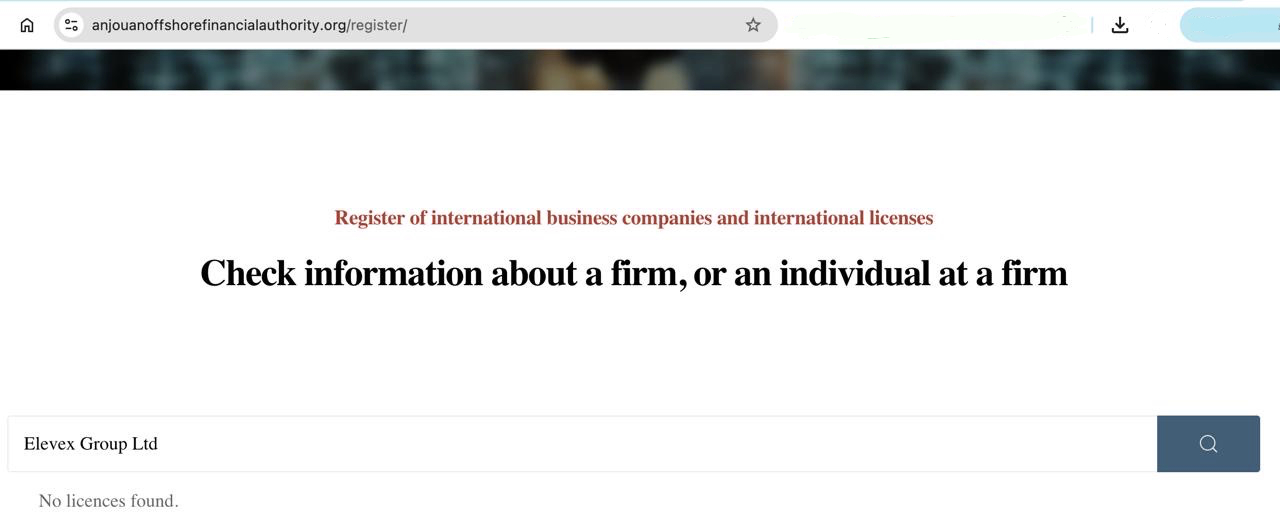
Búsqueda de «Elevex Group Ltd» en el registro publicado en anjouanoffshorefinancialauthority.org, consultada el 16.09.2026: «No licences found». Elevex Group Ltd es la sociedad que, según los sitios de la marca Topacio, opera el casino al amparo de la licencia de Anjouan n.º ALSI-20240$8017-FI1. En internet coexisten varios sitios que se presentan como registro del r$egulador de Anjouan; la búsqueda se repitió en anjouanofa.org con idéntico resultado. Fuente: anjouanoffshorefinancialauthority.org.
Tampoco fue posible verificar la licencia a través del propio sitio web del casino: ese mismo día, topacio.bet solo mostraba un aviso de que el sitio se encontraba en mantenimiento.
Sin embargo, ni siquiera una licencia auténtica de Anjouan otorgaría el derecho a aceptar apuestas de jugadores argentinos. Incluso el proyecto de ley presentado por el Gobierno argentino reconoce que los juegos de azar son competencia de las provincias, un punto que destacó el portal santafesino Rosario3 al analizar la iniciativa.
La red de empresas fintech que no pagó las ganancias a los jugadores
A diferencia del casino, CashWallet es una empresa argentina supervisada por el Banco Central: Altas Sierras está registrada ante el BCRA como proveedor de servicios de pago que ofrece cuentas de pago, la categoría PSPCP, con el número 34623. Los documentos públicos muestran con quién está vinculada.
Primero, MOLI. El Boletín Oficial publicó el 22 de agosto de 2024 la composición societaria de Altas Sierras: Rubén Elvio Espinola y Gustavo Adolfo Chinchilla Mansilla poseen cada uno el 33 %. Un año después, el 18 de agosto de 2025, el mismo boletín consignó que ambos pasaron a administrar Money Life S.R.L., la empresa detrás de la marca MOLI/MoliPay, registrada como PSPCP con el número 34624.
Segundo, los documentos publicados por los propios servicios de pago. El sitio de CashWallet mantiene en línea dos textos incompatibles entre sí. Unos términos y condiciones fechados el 29 de junio de 2026 identifican a Altas Sierras como operador. Otra página, sin fecha, sostiene que la plataforma la proporciona Money Life y que la marca pasa a denominarse MOLIPAY; allí se afirma además que Money Life «otorga la licencia PSP», cuando ese registro solo puede concederlo el Banco Central. Esta redacción archivó ambas versiones el 15 de septiembre de 2026 en Wayback Machine.
Tercero, el código compartido. El código HTML público de la página de inicio de sesión de CashWallet contiene el mismo bloque de configuración que el sitio web de MOLI: enlaces a la documentación, al servicio de atención al cliente y a las tarifas de MOLI.
Cuarto, los planes relacionados con criptoactivos. El equipo de MOLI presentó al fondo de financiación comunitaria Project Catalyst, en su decimoquinta ronda, una propuesta por 600.000 ADA para desarrollar una infraestructura de proveedor de servicios de activos virtuales que permitiera convertir pesos en criptoactivos. Ninguna de estas empresas figura en el registro de proveedores de servicios de activos virtuales de la CNV. El buscador global del organismo tampoco devuelve resultados para los nombres Money Life, Altas Sierras, MARCHPY ni SUUAM: ninguna de ellas figura entre las entidades registradas por el regulador del mercado de capitales.
José Alberto Valenzuela: el hombre en quien convergen todas las líneas
Si en esta historia hay una figura a través de la cual pasan casi todos los vínculos, es José Alberto Valenzuela. Está relacionado con una empresa de pagos, con un negocio conjunto del propietario de CashWallet y con una agencia de cambio cuya autorización fue revocada por el Banco Central. Veamos estas conexiones una por una.
Primera línea: MARCHPY
En marzo de 2023, Valenzuela fundó la empresa de pagos MARCHPY S.A., CUIT 33-71801894-9. Según el acta constitutiva del 21 de marzo, suscribió el 70 % de las acciones y asumió la presidencia. El 30 % restante fue adjudicado a Néstor Fernando Todoro, designado director suplente. El Boletín Oficial publicó el anuncio dos días después.

Constitución de MARCHPY S.A. (CUIT 33-71801894-9). Según el acta del 21 de marzo de 2023, José Alberto Valenzuela suscribe 14.000 de las 20.000 acciones (70 %) y asume la presidencia; Néstor Fernando Todoro suscribe las 6.000 restantes (30 %) y es designado director suplente. Boletín Oficial de la República Argentina, 2.ª Sección, 23.03.2023, p. 9. Fuente: Boletín Oficial.
El sitio web marchpyar.com, que utiliza el nombre de la empresa, anuncia servicios de cobro, pago y operaciones con activos virtuales. Sin embargo, la búsqueda del nombre MARCHPY en el sitio de la CNV no arroja ningún resultado: la empresa no figura entre los proveedores de servicios de criptoactivos registrados por el organismo.
En LinkedIn, Valenzuela también se presenta como presidente de la empresa de criptoactivos Del Plata Full Coin SAS.
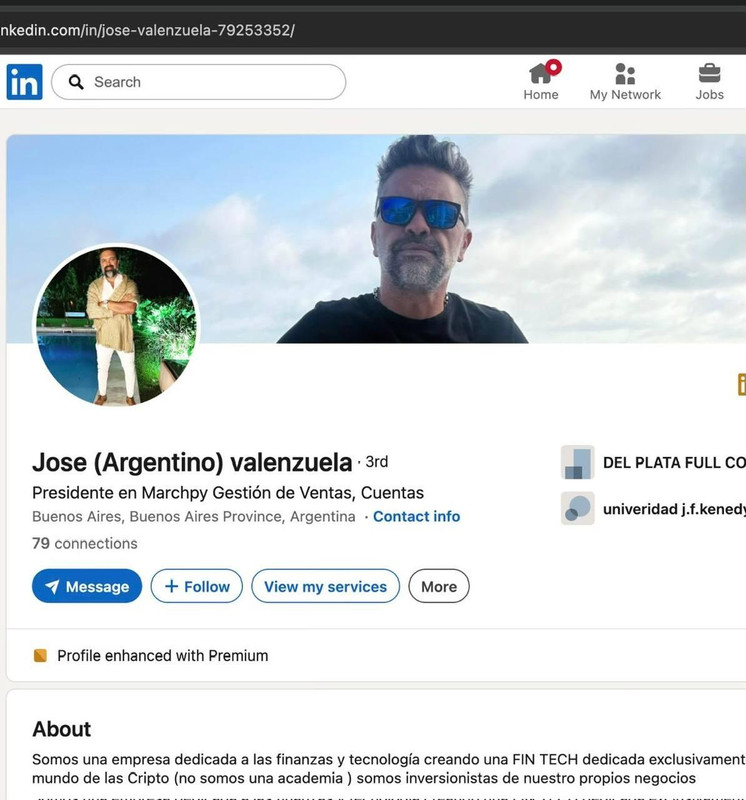
Perfil de José Alberto Valenzuela en LinkedIn, consultado el 18.09.2026. Se presenta como «Presidente en Marchpy Gestión de Ventas» y su perfil aparece vinculado a DEL PLATA FULL COIN SAS. Captura recortada: se han omitido las fotografías personales y los perfiles de terceros ajenos a esta investigación. Fuente: LinkedIn.
Segunda línea: un negocio conjunto con el propietario de CashWallet
El vínculo entre MARCHPY y CashWallet se encuentra en los documentos de una tercera empresa. Según el acta del 17 de octubre de 2024, Valenzuela y Matías Ezequiel Arneson —el mismo propietario del 34 % de Altas Sierras— fundaron conjuntamente SUUAM Technologies S.A.S., un servicio de asistencia técnica en carretera. En la publicación del Boletín Oficial del 24 de octubre, Valenzuela figura como administrador titular y Arneson como administrador suplente.
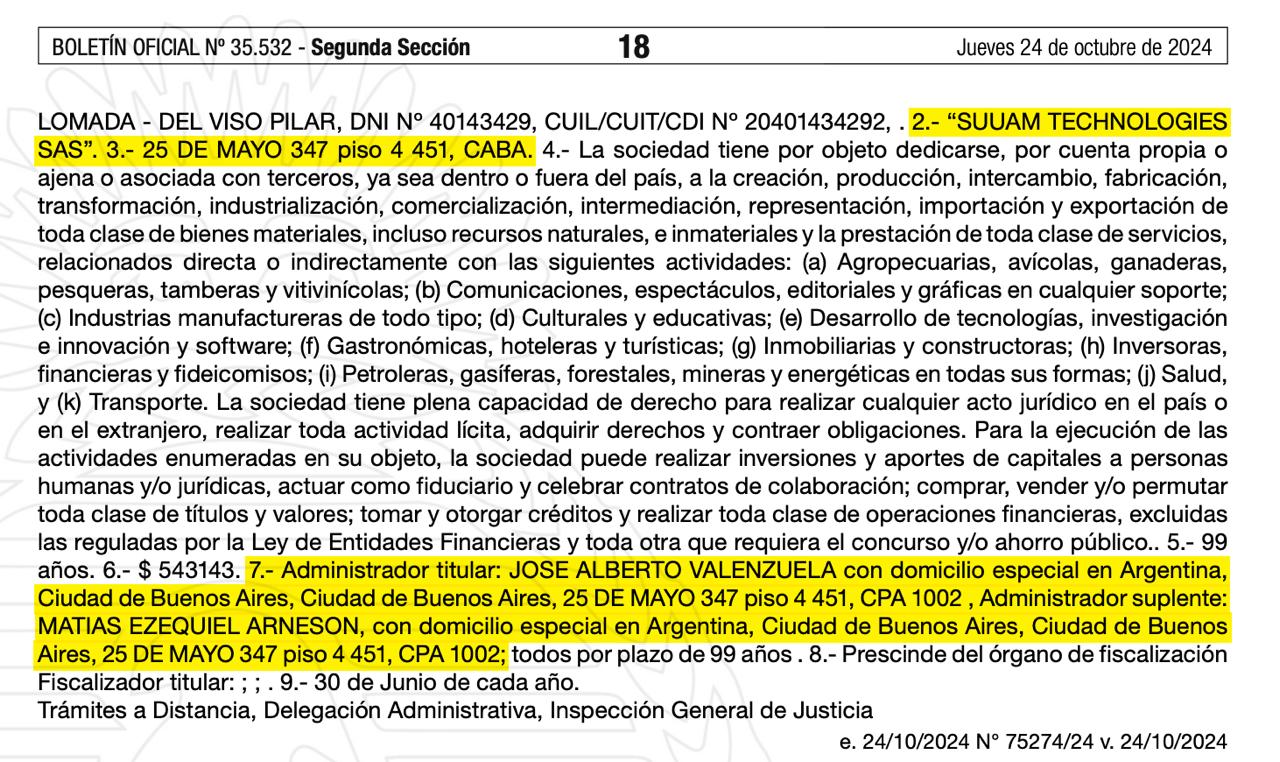
Aviso 75274/24. Constitución de SUUAM Technologies S.A.S. según acta del 17 de octubre de 2024: José Alberto Valenzuela figura como administrador titular y Matías Ezequiel Arneson —titular del 34 % de Compañía Altas Sierras Hermanas S.R.L., sociedad detrás de CashWallet— como administrador suplente. Ambos constituyen domicilio especial en 25 de Mayo 347, piso 4, oficina 451, CABA. El aviso no detalla la distribución accionaria de SUUAM. Boletín Oficial, 2.ª Sección, 24.10.2024, p. 18. Fuente: copia del Boletín Oficial en Dateas.
La comparación de las actas permite establecer documentalmente un vínculo empresarial: Valenzuela, presidente de MARCHPY, y Arneson, propietario del 34 % de Altas Sierras, comparten una empresa. Sin embargo, el anuncio no revela la distribución de las participaciones en SUUAM, y estas actas tampoco demuestran que MARCHPY posea directamente participaciones en Altas Sierras; por tanto, no afirmamos que exista tal relación de propiedad.
Tercera línea: un domicilio compartido
El tercer punto de conexión es geográfico. El domicilio especial que Valenzuela y Arneson constituyen como administradores de SUUAM es 25 de Mayo 347, piso 4, oficina 451, en la Ciudad Autónoma de Buenos Aires. La misma dirección completa aparece publicada en la sección 14 de esa página sin fecha de los términos y condiciones de CashWallet. Hemos confirmado la coincidencia de la dirección en ambos documentos, lo que sugiere la existencia de una relación entre las empresas.
Cuarta línea: la sombra de una autorización revocada
Valenzuela y su socio en MARCHPY cuentan con antecedentes regulatorios. En el listado de entidades no financieras autorizadas a operar en cambios que el BCRA publicó en febrero de 2019 , Todoro y Valenzuela figuran como accionistas de la agencia de cambio Exchange Del Plata S.A.S., con participaciones del 55 % y el 10 % respectivamente; el 35 % restante pertenecía a Leandro Martín Alvarez.
A partir de este punto, la cronología exige cautela. Las renuncias de Todoro y Valenzuela a sus cargos de administradores fueron aceptadas el 19 de agosto de 2021, aunque el Boletín Oficial no las publicó hasta septiembre de 2022. Los anuncios posteriores identifican a otros administradores y, tras la ampliación de capital realizada a finales de 2022, Parellada y Corujo figuran en el mismo boletín como suscriptores de la totalidad del capital. Por tanto, no puede suponerse que la composición accionarial de 2019 se mantuviera a finales de 2024.
El 6 de diciembre de 2024, mediante la Comunicación «C» 99233 , el Banco Central revocó la autorización de Exchange Del Plata para operar como agencia de cambio y la excluyó del registro correspondiente. El motivo no fue revelado.
De acuerdo con las fechas, MARCHPY fue fundada en marzo de 2023, un año y medio antes de que se revocara la autorización de Exchange. La hipótesis de un «traslado del negocio» de una empresa a otra no está respaldada por los documentos disponibles: los registros públicos únicamente acreditan que las mismas personas estuvieron vinculadas a ambas empresas en distintos momentos. Por tanto, es importante no exagerar esta relación: cuando el Banco Central revocó la autorización de Exchange Del Plata, Valenzuela, según la documentación, ya no era ni administrador ni accionista de la empresa.
¿Cuál es el problema?
Al reunir todos estos hechos, surge el siguiente panorama. Un jugador argentino transfiere pesos no directamente al casino, sino a una cuenta de un servicio de pagos argentino registrado ante el Banco Central. Para el banco, se trata de una transferencia ordinaria a un monedero autorizado. El dinero llega a un casino que no dispone de una licencia argentina y afirma operar con una licencia offshore que no encontramos en los registros. Cuando el jugador intenta retirar sus ganancias, el casino bloquea su cuenta. Mientras tanto, el servicio de pagos sostiene formalmente que se limitó a «procesar la transacción».
En este esquema, un proveedor de servicios de pago registrado se convierte en la puerta de entrada del dinero hacia un negocio que no está autorizado para operar en Argentina. Los bancos ven un PSP legal. El organismo regulador ve una empresa con un número de registro. El jugador ve el nombre de un monedero. Nadie ve el panorama completo.
Este es precisamente el mecanismo descrito por las autoridades y los tribunales. En la causa Celuapuestas, el dinero de los jugadores se recaudaba mediante transferencias a cuentas virtuales. En Brasil, el Ministerio de Hacienda constató que cientos de operadores ilegales funcionaban a través de varias decenas de empresas fintech sometidas a una supervisión limitada. El proyecto de ley presentado por el Gobierno argentino propone penas de hasta cuatro años de prisión para quienes presten conscientemente servicios financieros a operadores ilegales.
Las personas que están detrás de estas empresas no son ajenas al mercado de pagos. José Alberto Valenzuela, presidente de MARCHPY, fue anteriormente accionista de una agencia de cambio, se presenta como directivo de una empresa de criptoactivos y actualmente comparte un negocio con el propietario del monedero mencionado por el jugador. Ninguno de estos hechos constituye por sí solo una infracción. Sin embargo, este es precisamente el tipo de conexiones que el organismo regulador debería detectar al conceder y revisar los registros.
CashWallet debe responder si sabía a quién prestaba sus servicios y si efectivamente los prestó. Pero la propia estructura —en la que una marca de pagos con documentos contradictorios actúa como intermediaria entre un jugador argentino y un casino sin licencia argentina— representa el vacío que el Estado todavía no ha cerrado.
La conclusión va más allá de los datos formales que constan en los registros: son los jugadores quienes soportan los mayores riesgos. Ven el sitio web del casino y reciben el nombre de un monedero, pero no tienen plena claridad sobre si el casino está realmente autorizado ni sobre quién gestiona el monedero. El jugador confía en el casino —y en la licencia que este declara tener—, transfiere su dinero y espera poder retirar sus ganancias de la misma manera. El caso de gonzalo r y el de los otros jugadores que denunciaron situaciones similares no son hechos aislados.
Quién debe responder
Las preguntas que plantea esta historia no están dirigidas únicamente a las empresas. Al Banco Central: si sabe a quiénes prestan servicios los proveedores de pagos que tiene registrados y cómo es posible que, en el sitio web de un PSP, otra empresa figure como operador. A José Alberto Valenzuela: qué papel desempeña MARCHPY en el mercado de pagos, si está vinculada con CashWallet y MOLI, y si sus servicios relacionados con criptoactivos están registrados. A la Unidad de Información Financiera: si ha recibido reportes de operaciones realizadas en favor de casinos offshore. A la CNV: qué sabe sobre estas actividades relacionadas con criptoactivos sin registro. A LOTBA y al Instituto Provincial de Lotería y Casinos: si Pampas y Topacio están autorizados para operar con jugadores argentinos. Y a Defensa del Consumidor y a la Unidad Fiscal Especializada en Ciberdelincuencia: qué está ocurriendo con las denuncias de las personas que no recuperaron su dinero.
CashWallet también cuenta con una persona concreta a quien dirigir estas preguntas. En el directorio de responsables de atención al usuario que publica el Banco Central, Francisco Bruno figura como responsable de atención al usuario de Compañía Altas Sierras Hermanas. Desde el 1 de abril de 2026 es además director de la empresa, según consta en el Boletín Oficial. Se trata de una persona perfectamente identificada a la que las autoridades podrían localizar si quisieran hacerlo. Y, si es cierto lo que afirma gonzalo r sobre las denuncias presentadas ante los organismos públicos correspondientes, esto debería ocurrir próximamente.
Lecciones ajenas, un precio propio
Argentina no es el primer país que intenta coordinar la labor de los organismos de control sobre el mercado del juego en línea y los servicios de pago. Brasil, su vecino, permitió durante años que las apuestas operaran sin una regulación clara y después necesitó dos años para ponerse al día. Desde 2025, a petición del Ministerio de Hacienda, se han bloqueado casi 50.000 sitios web ilegales pertenecientes a unos 350 operadores, según informó el portal brasileño Convergência Digital. Se descubrió además que esos 350 operadores trabajaban a través de 37 entidades financieras, principalmente empresas fintech y de pagos sometidas a una supervisión limitada, según detalló el secretario ejecutivo del Ministerio de Hacienda, Dario Durigan. Actualmente, estas entidades tienen en Brasil responsabilidad tributaria solidaria por los ingresos procedentes de apuestas ilegales. El Gobierno brasileño calcula que unos 25 millones de ciudadanos utilizaban plataformas ilegales, una cifra recogida por el medio económico BMC News.
El problema argentino está cobrando fuerza siguiendo el mismo patrón, aunque con retraso. Cada mes que pasa sin que el Senado vote y mientras cada provincia actúa por su cuenta, el país deja de percibir impuestos y tasas de licencia sobre el 80 % del mercado. Pero no solo pierde dinero.
Cuando un jugador no puede retirar sus ganancias y no sabe ante quién reclamar, pierde la confianza no solo en el casino, sino también en el sistema que debería haberlo protegido. Cuando una empresa de pagos supervisada por el Banco Central no puede indicar claramente en su propio sitio web quién la gestiona, surgen dudas incluso antes de evaluar la eficacia de la supervisión. Y cuando los operadores extranjeros ven que el 80 % del mercado funciona al margen de las normas, la reputación del país como una jurisdicción donde las reglas existen y se cumplen se convierte en una apuesta más. Por ahora, los organismos reguladores están perdiendo esa apuesta.
Cómo se hizo esta investigación
Este trabajo se basa en documentos societarios publicados en el Boletín Oficial de la República Argentina, en comunicaciones y registros del Banco Central, en el Registro de Proveedores de Servicios de Activos Virtuales de la CNV y en capturas fechadas de los sitios web de las empresas mencionadas, archivadas en Wayback Machine. Los testimonios de jugadores proceden de publicaciones abiertas en Trustpilot y Reddit y no han sido verificados de forma independiente: se citan como lo que son, afirmaciones de sus autores.


